Analyse de Worklife par Appwee
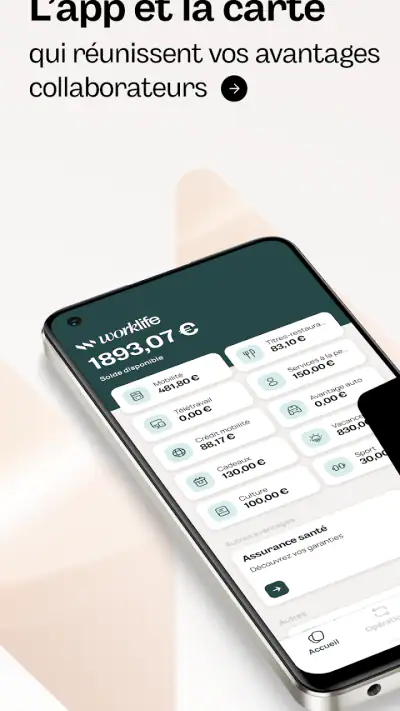
Quand une entreprise propose plusieurs avantages, le vrai problème n’est pas toujours de les obtenir : c’est de savoir lesquels sont disponibles et de s’y retrouver au bon moment. Worklife prend précisément cet angle. Cette application de style de vie, développée par Worklife, rassemble les avantages liés au travail dans un même espace mobile. À mes yeux, son intérêt se mesure moins à une fonction spectaculaire qu’à une promesse pratique : éviter de disperser ces informations entre plusieurs supports et rendre leur consultation plus naturelle dans la journée.
Un point d’accès unique aux avantages du quotidien
Le principe central est simple : utiliser Worklife comme porte d’entrée vers les avantages proposés dans le cadre professionnel. Plutôt que de devoir se rappeler où retrouver chaque information, on dispose d’une application dédiée. Cette centralisation peut faire une différence concrète lorsque l’on jongle entre ses dépenses courantes, les consignes de son employeur et ses outils habituels.
Je trouve cette approche particulièrement pertinente pour les personnes qui ne consultent pas régulièrement leurs avantages. Un dispositif dont on oublie l’existence finit par être peu utile, même s’il est intéressant sur le papier. Le fait de pouvoir ouvrir une application sur son téléphone pour vérifier ce qui est à sa disposition réduit cette friction. La valeur de Worklife tient d’abord à cette mise en visibilité, plutôt qu’à une promesse de transformer la façon dont on gère tout son budget.
Cette distinction compte avant l’installation : Worklife n’est pas une application de finances personnelles généraliste. Je ne la choisirais pas pour suivre l’ensemble de mes comptes, établir un budget complet ou remplacer mes outils bancaires. Son rôle est plus ciblé, autour des avantages liés au travail. Elle est donc à envisager comme un complément aux applications que l’on utilise déjà, pas comme leur substitut.
Le bénéfice concret de la centralisation
Regrouper l’accès à ses avantages a un effet discret, mais utile : on n’a pas besoin de commencer par chercher dans ses anciens messages ou de se souvenir du nom d’un service pour savoir où vérifier. Cela peut aider à prendre une décision au bon moment, par exemple avant un achat ou lorsqu’on organise une dépense liée à la vie quotidienne. Le gain dépend toutefois de la situation de chacun : une personne dont l’employeur ne propose pas d’avantages pertinents tirera moins de cette organisation.
Je ne confonds pas centralisation et automatisation totale. Avoir un accès commun facilite la consultation, mais ne signifie pas que toutes les démarches, règles ou conditions disparaissent. Pour bien utiliser ce type d’outil, il reste judicieux de vérifier les consignes associées à chaque avantage et de comprendre dans quel contexte il s’applique. L’application peut raccourcir le chemin vers l’information ; elle ne dispense pas de la lire attentivement.
Une application à replacer dans son environnement professionnel
Le fonctionnement utile de Worklife dépend aussi du cadre dans lequel on l’emploie : ce sont les avantages mis à disposition par l’employeur qui donnent du sens à l’application. Avant de s’attendre à y retrouver un ensemble identique à celui d’un collègue ou d’une autre entreprise, je garderais donc en tête que l’expérience peut varier selon les dispositifs concernés. C’est un outil dont l’intérêt est lié à la situation professionnelle, et non un catalogue universel dont chacun profiterait de la même manière.
Cette dépendance a une conséquence pratique : installer l’application ne suffit pas à garantir qu’elle répondra à tous ses besoins. La bonne première étape consiste à savoir quels avantages sont concernés dans son propre contexte, puis à vérifier si Worklife est bien l’outil associé. Si l’on cherche une solution indépendante de son employeur pour organiser ses dépenses, une application bancaire ou un gestionnaire de budget sera généralement plus adapté.
Dans la journée : consulter avant de dépenser
Un scénario réaliste, sans bouleverser ses habitudes
Imaginons une journée de travail ordinaire. Avant de régler une dépense, je veux savoir si l’un des avantages auxquels j’ai accès peut s’appliquer. Avec Worklife, l’idée est d’aller d’abord dans l’application dédiée, plutôt que de fouiller dans différents supports ou de remettre la vérification à plus tard. Si l’information est claire et accessible, cette étape peut devenir un réflexe rapide : je vérifie, je comprends les conditions, puis je décide comment payer ou organiser la dépense.
Le conseil que je retiens est de consulter l’application avant le moment où l’on en a besoin pour la première fois. Découvrir les avantages dans l’urgence, au comptoir ou pendant une démarche, n’est pas le meilleur moyen de comprendre leurs règles. Un passage au calme permet de repérer ce qui mérite d’être retenu et d’éviter de compter sur un dispositif dont on n’a pas encore vérifié les modalités. C’est un usage très simple, mais plus fiable que de supposer qu’un avantage fonctionne partout ou de la même façon.
Autre bonne habitude : faire une vérification ponctuelle lorsque sa situation professionnelle change ou lorsque l’on reçoit de nouvelles informations sur ses avantages. Une application centrale est plus utile si l’on revient dessus de temps en temps, plutôt que si l’on s’en tient à une installation oubliée. Je la traiterais comme un espace de consultation pratique, pas comme une source à laquelle accorder une confiance aveugle sans lire les indications affichées.
Galerie
Ce qu’elle remplace, et ce qu’elle ne remplace pas
Par rapport à une recherche dans ses courriels, ses notes ou un portail d’entreprise, l’intérêt est de disposer d’un point de départ mobile et spécialisé. Cette différence est modeste, mais elle peut éviter les recherches répétées. Face à une application bancaire, en revanche, Worklife n’a pas le même objectif : la banque reste le bon endroit pour suivre les transactions et les comptes, tandis que Worklife sert à retrouver ses avantages professionnels.
Le compromis apparaît surtout quand on utilise déjà plusieurs outils. L’application supplémentaire simplifie la recherche d’informations, mais elle ajoute aussi une icône, un compte ou un espace à intégrer dans ses habitudes. Pour une personne qui préfère regrouper toute sa gestion financière dans un seul service, cette séparation peut sembler moins pratique. Je ne considérerais pas cela comme un défaut rédhibitoire : c’est plutôt le prix d’un outil conçu pour une mission plus précise.
Les limites à garder à l’esprit
La première limite est celle de la pertinence personnelle. Si les avantages proposés dans son cadre professionnel sont peu nombreux, peu utiles ou rarement utilisés, une application dédiée risque de devenir secondaire. Dans ce cas, le bénéfice de la centralisation ne compensera pas forcément le temps nécessaire pour prendre une nouvelle habitude. Il vaut mieux juger Worklife en fonction de ce que l’on peut réellement consulter et utiliser, pas seulement de l’idée séduisante d’avoir tout au même endroit.
La seconde limite tient aux attentes. Je ne m’attendrais pas à ce que l’application remplace les échanges avec son employeur ou les explications nécessaires lorsqu’une règle est ambiguë. Quand une décision financière dépend d’une condition particulière, il reste prudent de la vérifier auprès de la source appropriée. Un espace pratique rend l’information plus accessible ; il ne rend pas automatiquement chaque situation évidente.
Enfin, les habitudes de chacun comptent. Certaines personnes préfèrent consulter un ordinateur pour les informations liées au travail, ou tenir une liste personnelle plutôt que d’ajouter un service mobile. Worklife sera moins convaincante si l’on ne veut pas gérer ses avantages sur téléphone. À l’inverse, pour quelqu’un qui consulte déjà son mobile avant une dépense, le format peut s’insérer sans grand effort dans une routine existante.
À qui je la conseillerais
Je la recommanderais d’abord aux salariés qui disposent d’avantages professionnels qu’ils ont tendance à oublier ou dont ils peinent à retrouver les informations. Elle peut aussi convenir à celles et ceux qui veulent vérifier leurs options avant d’organiser des dépenses ordinaires, sans passer par plusieurs canaux. Le meilleur profil est donc une personne qui a un usage concret à faire de ces avantages et qui préfère les consulter depuis son téléphone.
Je la conseillerais moins à quelqu’un qui recherche un outil complet de gestion de budget, une application bancaire ou un service indépendant de son employeur. Elle n’est pas non plus prioritaire si l’on connaît déjà parfaitement ses dispositifs et que l’on n’a presque jamais besoin de les consulter. Ce tri évite de télécharger une application simplement parce qu’elle existe : son utilité dépend directement de la place que les avantages professionnels occupent dans sa vie.
Worklife est gratuite, classée PEGI 3 et fonctionne à partir d’Android 8.0. Sa version actuelle est la 2.27.3. Sur le plan de l’accueil des utilisateurs, elle affiche une moyenne de 4,4 sur la base d’environ 3,7 mille évaluations ; plus de 100 mille installations témoignent aussi d’un usage déjà établi, même si ces chiffres ne disent pas à eux seuls si l’application conviendra à votre employeur ou à vos besoins.
Mon avis est favorable, avec une réserve simple : il faut avoir des avantages professionnels à consulter pour que la centralisation prenne tout son sens. Je vois Worklife comme un raccourci utile entre une question du quotidien et les informations qui peuvent aider à y répondre. Si votre difficulté est de retrouver vos dispositifs au bon moment, elle mérite d’être essayée. Si vous cherchez plutôt à piloter toutes vos finances dans une seule application, une solution de budget ou votre banque correspondra mieux à cette attente.
Worklife Avantages et inconvénients
- Regroupe les cartes de titres-restaurant et de mobilité dans une même application.
- Permet de consulter rapidement le solde disponible et l’historique des transactions.
- Les notifications aident à suivre les paiements et les mouvements du compte.
- L’interface facilite la gestion des avantages professionnels au quotidien.
- Le paiement mobile peut éviter d’avoir la carte physique sur soi.
- Les fonctionnalités accessibles dépendent des avantages proposés par l’employeur.
- L’application est peu utile si votre entreprise ne travaille pas avec Worklife.
- Les commerces acceptant chaque type d’avantage peuvent varier selon les règles applicables.
- Une connexion Internet est nécessaire pour consulter les informations actualisées.
- Des problèmes de synchronisation ou de connexion peuvent compliquer l’accès au compte.
Worklife Foire aux questions
Qu’est-ce que Worklife et à qui l’application s’adresse-t-elle ?
Worklife est une application liée aux avantages et aux services proposés par une entreprise à ses collaborateurs. Selon la configuration de l’employeur, elle peut notamment permettre de consulter et d’utiliser des avantages, comme une carte ou des solutions dédiées aux dépenses professionnelles et au bien-être. Les fonctionnalités accessibles ne sont pas identiques pour tous : elles dépendent des services souscrits par l’entreprise et de votre situation professionnelle.
Comment créer un compte et se connecter à Worklife ?
L’accès à Worklife passe généralement par votre employeur, qui doit vous inviter ou vous communiquer les instructions d’inscription. Vous devrez peut-être vérifier votre identité avec votre adresse e-mail professionnelle, puis définir vos identifiants dans l’application. Si vous ne trouvez pas votre entreprise ou si vous ne recevez pas le lien d’activation, vérifiez vos courriers indésirables et contactez le service RH ou l’assistance indiquée par votre employeur.
Quels avantages et moyens de paiement peut-on utiliser avec Worklife ?
Les avantages disponibles varient selon le contrat choisi par votre entreprise : l’application peut donner accès à des services ou à des budgets affectés à certains usages, ainsi qu’à une carte Worklife lorsque celle-ci est fournie. Les règles d’utilisation, les plafonds et les commerces acceptés dépendent de chaque avantage. Avant de compter sur un paiement, consultez les informations affichées dans votre compte et les consignes communiquées par votre employeur.
Worklife est-elle gratuite et faut-il être salarié d’une entreprise partenaire ?
Le téléchargement de l’application ne signifie pas nécessairement que tous ses services sont accessibles à chacun. Worklife est principalement destinée aux collaborateurs dont l’employeur a mis en place la solution ; l’inscription et les avantages disponibles dépendent donc de cette relation. Les éventuels frais ou conditions associés à une carte ou à un service sont définis par l’offre de l’entreprise. Renseignez-vous auprès des RH avant de télécharger l’application dans l’espoir d’obtenir un avantage particulier.
Que faire si ma carte Worklife est refusée ou si l’application ne fonctionne pas ?
Commencez par vérifier votre connexion Internet, la version de l’application, le solde ou le budget disponible, ainsi que les conditions d’utilisation de l’avantage concerné. Un paiement peut aussi être refusé si le commerce ou la dépense n’est pas éligible, ou si votre carte doit être activée. Si le problème persiste, consultez l’aide dans l’application et contactez l’assistance Worklife ou votre service RH, en précisant le message d’erreur et le moment de l’incident.

Télécharger